医療機器M&Aを考え始めたオーナーにとって、最初に整理したいのは「いくらで売れるか」と「売却後も何を守りたいか」です。技術、病院との取引、薬事・品質の体制、保守サービスを次の経営者へ引き継ぐには、決算書だけでは伝わらない事業の中身を言葉と資料にする必要があります。本稿では、公開された医療機器関連のM&A事例、業界動向、事業価値評価と評価倍率、売却準備から事業承継後の運営までを、譲渡企業の意思決定の順序で解説します。
当センターが重視するのは、売却価格の説明と、事業が途切れずに引き継がれる説明を同時につくることです。例えば、担当者が交代しても保守契約を維持できる仕組みは、買い手の不安を減らすと同時に、継続収益の説明にもなります。価格、従業員、顧客への供給、オーナーの退任を別々の議題にせず、一つの譲渡条件として検討していきます。
掲載する実在企業の取引情報は各社等の公表資料に基づきます。取引の背景に関する分析は当センターの見解であり、当センターが当該案件に関与したことを意味しません。金額の計算例はすべて説明用の仮定です。国内の中小医療機器会社に共通する成約倍率や、個別企業の査定額を示すものではありません。公開情報の確認日は2026年9月25日です。
医療機器M&Aで、譲渡企業が最初に決める五つのこと
売却の目的を、金額以外も含めて順位にする
後継者がいない、成長投資の負担が大きい、営業や薬事を一人で担い続けられない、個人保証から離れたい。売却を考える理由によって、望ましい買い手と契約は変わります。売却代金を最大化することが第一のオーナーと、一定期間内に完全退任することが第一のオーナーでは、同じ提案に対する評価が異なります。ここを曖昧にしたまま価格提示だけを集めると、条件が具体化した段階で交渉をやり直すことになります。
最初のメモは一枚で十分です。「譲れない条件」「できれば実現したい条件」「価格次第で検討できる条件」を分け、上位三つに優先順位を付けます。例えば、個人保証の解除は必須、従業員の勤務地維持は重要、会社名の継続は一定期間であればよい、という整理です。家族や共同株主の意向も確認します。オーナー本人の希望と他の株主が必要とする資金が違う場合、買い手との交渉前に解決する方が進めやすくなります。
当センターの見解では、譲れない条件を多く並べるより、理由を付ける方が交渉に役立ちます。「拠点を動かさないでほしい」であれば、通勤事情、顧客への到着時間、保管設備の要件のどれが理由かを明らかにします。買い手が目的を理解できれば、拠点そのものを永久に維持する以外の方法も提案できます。目的を守るための条件と、慣習をそのまま残すための条件を整理することが、現実的な合意につながります。
売る対象を、会社・事業・資産に分ける
株式譲渡では対象会社の株主が変わり、事業譲渡では契約で特定した事業や資産等を移すことになります。実際に何が移り、どの手続が必要かは個々の契約や法令、許認可の条件によって異なります。医療機器会社では、製造販売業、製造、販売・貸与、修理といった活動の主体が一致しているとは限りません。会社名だけで範囲を説明せず、製品、許認可、施設、従業員、販売契約、品質記録を対応させて確認します。
オーナー個人が保有する不動産、関連会社の倉庫、個人名義の特許、家族が所有する車両なども一覧にします。決算書に載っていなくても、事業継続に必要なら条件交渉の対象です。会社を売った後に工場だけを貸す場合は、譲渡代金と賃貸収入を分けて考えます。賃料が適正な水準より高ければ、会社側の継続利益は下がります。同じ利益を株式価格と将来の賃料の両方で評価しないよう、計算の前提をそろえます。
退任時期と引継ぎ業務を切り離して決める
社長を辞める日と、すべての業務から離れる日は同じとは限りません。名刺上の役職を外しても、顧客紹介、仕入先との調整、過去の品質記録の説明が必要になることがあります。引継ぎに協力する場合は、期間だけでなく業務内容、稼働日数、報酬、判断権限、費用負担を具体化します。「必要に応じて協力する」という広い表現だけでは、売却後の生活計画を立てにくくなります。
医療機器の販売会社で、社長しか知り得ない病院の購買事情が多いなら、面談への同席回数や紹介する相手を定義します。製造会社で特殊工程の判断が社長に集中しているなら、判断の基準と実例を記録して引継ぎの完了条件にします。人が残る期間を延ばすだけでは依存は解消しません。次の担当者が一人で処理できる状態を、双方が確かめられる形にすることが必要です。
株主構成と意思決定の経路を確かめる
売却を決める前に、株主名簿、過去の株式異動、相続、名義と実質的な権利関係を確認します。長年配当を行っていない会社でも、少数株主の権利がなくなるわけではありません。家族の合意が口頭でできている場合も、価格、支払先、税務、署名する人が明確になっているかを確認します。対象会社の資本構成に優先株式、新株予約権、種類株式等がある場合は、普通株式だけを前提とした価格の分け方では不十分です。
社内で誰まで相談するかも決めます。経理担当者が買い手から突然質問を受ける状況を避け、当初はオーナーと限られた実務担当者が資料を整える体制にします。一方で、最終局面まで必要な責任者に知らせなければ、実行後の協力を得にくくなる場合があります。秘密保持と事業継続のための準備の両方を考え、開示の範囲を段階的に広げます。
売らない場合の計画も比較する
売却の判断には、自社で継続する場合、親族や従業員に承継する場合、第三者に譲渡する場合の比較が必要です。継続するには何年分の設備投資と採用が必要か、後継者が株式を引き受ける資金を用意できるか、オーナーの保証が残るかを並べます。M&A以外の選択肢を具体化しておくと、買い手の提案を焦って受け入れる必要が減ります。
比較するのは売却代金だけではありません。今後の役員報酬、配当、追加出資、保証の負担、働き続ける年数を含めた生活と事業の計画です。数字が精緻になる前でも、どの選択肢にどのリスクが残るかを書き出せます。売却しない場合の弱点が明らかになれば、それを補える買い手が何者かも見えやすくなります。
製造・販売・保守・開発で、買い手に説明する価値は変わる
「医療機器」という分類だけでは、自社と比較する企業を選べません。自社ブランドの製造販売会社、加工や組立を受託する会社、病院向けの販売会社、設置後の保守会社、開発段階の技術会社では、利益を生む仕組みが異なります。複数の事業を行っている会社は、売上高だけでなく粗利益、必要人員、運転資金、設備投資も事業別に整理します。
| 事業の類型 | 評価を説明する中心 | 売却準備で確かめる資料 |
|---|---|---|
| 自社製品・製造販売 | 製品の競争力、承認等の状況、品質と販売の継続性 | 品目一覧、製品別損益、品質対応、販売地域・権利 |
| 受託製造・部品 | 工程の再現性、顧客認定、供給能力、技術の移転可能性 | 工程別稼働、歩留まり、図面権利、顧客別採算 |
| 販売・卸 | 取引の継続性、診療領域の深さ、物流と資金効率 | 施設別粗利益、契約条件、債権回収、在庫年齢 |
| 保守・修理 | 保守対象台数、契約更新、技術者配置、部品の確保 | 契約台帳、機種別対応能力、工数、未完了作業 |
| 開発・ソフトウェア | 技術の権利、開発到達点、実用化までの資金と時間 | 知財、開発計画、検証記録、残存開発費 |
同じ売上増でも中身は異なります。販売会社が大口設備を一度納入して売上を伸ばした場合と、稼働する装置の数が増えて消耗品の継続販売が伸びた場合では、翌期の見通しの立て方が違います。一過性の需要をすべて悪く扱う必要はありませんが、更新需要がいつ来るか、納入後に何が続くかを説明できると、買い手は収益の時間軸を理解しやすくなります。
受託製造では、保有設備の一覧だけでは価値を伝え切れません。製品ごとの段取り時間、良品率、顧客による工程変更の承認、代替要員の有無が、事業を引き継いだ後の利益に影響します。特定の職人の技能が強みなら、その人を単なる属人化リスクとして扱うのではなく、育成に必要な期間、標準化できる範囲、判断を要する範囲に分けて説明します。人材の強みと引継ぎ計画を組み合わせることが大切です。
保守会社は契約件数だけでなく、契約対象の機種、地域、サービス水準を整理します。台数が多くても、広い地域に少数ずつ散らばっていれば移動時間が増えます。逆に、近隣施設に同種機器が集まっていれば、技術者の配置や部品在庫に効率が生まれます。買い手へ示す地図には顧客名を最初から記載せず、秘密保持の段階に応じて地域別の集計から開示を始められます。
開発会社は、試作品が動くこと、製品として販売できること、顧客が継続して購入することを分けます。現在の到達点が明確なほど、買い手が負担する残りの投資とリスクが見えます。将来市場を大きく描くことだけに注力すると、必要な試験、薬事対応、製造移管、販売体制の費用が抜けやすくなります。成長の根拠と実現のための支出を同じ計画に含めることが、説得力のある価値説明になります。
医療機器産業の動向を、自社の売却準備にどう生かすか
医療機器会社の売却を考えるとき、市場全体の成長率だけで自社への評価を判断することはできません。製造・販売・保守・開発ごとの価値の違いを踏まえ、業界動向を自社の増減要因や投資課題と照らし合わせます。
厚生労働省の「令和6年 薬事工業生産動態統計年報」の公表についてによると、2024年の医療機器の国内出荷金額は4兆7,195億円で、前年比3.7%増でした。一方、国内生産金額は2兆6,642億円で、前年比0.4%減です。対象は2024年1~12月で、公表日は2025年12月24日です。国内出荷金額を、そのまま医療機器販売会社の売上合計や2026年の市場規模と読み替えることはできません。また、この統計の輸入額は輸入製品の国内出荷額を計上するものであり、税関統計上の輸入額と同じ意味ではありません。
市場の数字より先に、自社の売上を事業の中身に分ける
自社の売上は、製品別の販売数量、単価、顧客数に分けて前年からの変化を確認します。価格改定で売上が増えたのか、販売先が広がったのかを示せれば、統計上の増減と自社の変化を混同せずに説明できます。対象期間と集計範囲をそろえ、確認できない増減要因は未確認として残します。
粗利についても、製品の仕入差額だけを見せれば十分とは限りません。設置、操作説明、定期点検、緊急対応、代替機の配送などが一つの契約に含まれる場合、売上に対応してどの作業が発生するかを添えます。保守を外注しているなら費用と委託範囲を、社内で対応しているなら必要な人数や繁忙期を整理します。これにより、利益が安定している理由と、その利益を維持するための条件を一緒に説明できます。
買い手の資源と組み合わせて初めて生まれる価値を整理する
自社だけでは進めにくいことも、買い手との組み合わせで実現できる場合があります。ただし、譲渡企業の希望をそのまま事業計画として示すのではなく、実現に必要な条件まで書くことが大切です。例えば、現在は一地域で販売している製品を他地域に展開したいなら、営業拠点を増やすだけで足りるのか、設置や保守の担当者も必要なのかを考えます。海外での展開を想定するなら、国内の販売実績と海外で販売できる条件は別に検討します。
当センターの見解として、売却準備では「伸ばせる理由」と「伸ばすために買い手へ求めるもの」を一組にして示すと、候補先の比較が具体的になります。例えば、製品の引き合いがあっても技術者が足りず受注を抑えている会社なら、単に売上拡大の可能性を述べるより、対応を見送った内容、必要な技能、育成に必要な工程を整理します。その材料があれば、買い手の人材や教育機能が不足を補えるかを検討できます。これは将来の成果を保証する説明ではなく、実行可能性を話し合うための整理です。
さらに、伸びる事業だけでなく、今後の負担も同じ資料に載せます。販売終了予定の機種、修理部品の確保が難しくなっている製品、利益率の低い契約、担当者の退職予定などです。買い手が後から負担を発見すると、事業計画全体への信頼が揺らぎます。強みと制約を同じ粒度で説明することが、自社に合う相手を選ぶ土台になります。
医療機器M&Aの実例を、譲渡企業の価値を説明する材料として読む
医療機器会社のM&A事例を調べるとき、社名と買収額だけを並べても、自社の売却判断には結びつきにくいものです。地域の販売会社、画像診断機器のサービス会社、検査機器の開発会社では、買い手が取得したい機能が異なります。同じ医療機器業界に属していても、譲渡企業が長年築いた顧客との関係、製品の開発力、現場で対応できる人材のうち、どれが相手の課題を解決するのかによって、交渉の出発点は変わります。
以下では、企業が公表した五つの取引を取り上げます。各事例の「公表事実」は企業の発表や決算資料に基づき、「当センターの見解」は譲渡企業の準備に結びつけるための独自分析として区別します。買い手が発表した取得目的は、取引時点で目指した方向を示すものです。その目的が取得後にすべて実現したことや、同様の会社が同じ条件で売却できることまで示すものではありません。
また、当初の発表で価格が非開示でも、後続の決算資料に取得対価が載る場合があります。反対に、株式取得の対価が分かっても、それだけで企業価値やEBITDA倍率が分かるわけではありません。本章では、公表金額を確認できる範囲で正確に示し、価格情報の不足を推測で埋めず、買い手が求めた事業上の機能に焦点を当てます。
事例1:テスコによるトーセイメディカルの取得――地域の事業基盤をどう説明するか
公表事実:東北の顧客基盤と営業地域の補完
ウイン・パートナーズは2022年7月1日、子会社テスコがトーセイメディカルの全株式を取得すると発表し、同日に契約を締結しました。対象会社は岩手県を拠点に医療機器の販売、賃貸、修理・保守を手掛け、取得目的には営業地域の補完と東北地域の顧客基盤強化が挙げられています。取得は同年8月1日に実行されました。当初発表では価格非開示でしたが、後続の決算資料には株式取得価額12億円が開示されています。
出典:ウイン・パートナーズ「当社子会社による株式取得に関するお知らせ」、同社2023年3月期決算短信。
当センターの見解:地域の狭さと顧客基盤の弱さを同一視しない
地域密着型の販売会社のオーナーは、「当社は一県に集中しているから、大きな会社には魅力が少ない」と考えがちです。しかし、買い手がその県で十分な拠点や顧客接点を持っていなければ、地域への集中は補完関係を説明する入口になります。ここで大切なのは、県内シェアの大きさを裏付けなく主張することではなく、どの医療圏で、どの種類の顧客に、どの程度継続してサービスを届けているかを示すことです。
譲渡企業が用意したいのは、単なる得意先一覧を一歩進めた事業地図です。顧客を医療圏や施設の種類ごとに整理し、担当拠点、主な診療領域、取引年数、直近の取引頻度を重ねます。売上高の大きい施設に印を付けるだけでは、顧客基盤が一部の大型案件に支えられているのか、多数の継続取引に支えられているのか分かりません。機器の一括納入と消耗品の反復販売を分ければ、地域に根差す事業の実態が伝わります。
営業力は担当者の人数だけでも測れません。定期訪問、受発注、配送、修理受付などの役割を誰が担い、顧客がどの窓口を利用しているかを整理すると、買い手は自社の体制との接続を考えやすくなります。例えば、ある顧客に社長だけが対応しているのか、営業、内勤、サービス担当がそれぞれ関係を持っているのかでは、承継できる事業基盤の説明が変わります。個人の信頼を否定する必要はありませんが、会社として何が受け継がれるのかを具体化する必要があります。
さらに、近隣地域の買い手と全国展開する買い手では、同じ資料を見ても注目点が異なります。近隣の買い手には、訪問・配送範囲をつなぐ可能性や拠点の重複を示し、未進出地域を持つ買い手には、現地の顧客対応を担う人員と運営体制を示す方が話を進めやすくなります。「地域に強い」という一文を、どの機能が、どこで、誰の役に立つかまで分解することが、譲渡企業側の説明準備になります。
事例2:メディアスホールディングスによる佐野器械の取得――地域と診療領域を重ねる
公表事実:京滋の営業基盤と内視鏡分野の知見
メディアスホールディングスは2021年9月17日に佐野器械の株式取得を決議・契約し、同年10月1日に全株式を取得しました。佐野器械は京滋地域で医療機器を販売し、内視鏡関連製品を中心とする知見や顧客・仕入先との関係を有していました。買い手は販売地域の拡大、経営基盤の強化、知見や経営資源の共有を取得理由として説明しています。後続の四半期報告書に記載された現金の取得対価は1億5,979万2,000円です。
出典:メディアスホールディングス第13期第2四半期報告書・企業結合等関係。
当センターの見解:専門性を商品名の羅列で終わらせない
同じ地域の医療機器販売会社でも、得意な診療領域が違えば、買い手に補える能力は異なります。譲渡企業は「幅広い製品を扱えること」を強調したくなりますが、実際に利益を生み、顧客から相談される理由が特定分野の知識にあるなら、その軸を薄めない方が自社の輪郭が明確になります。地域と診療領域を掛け合わせて説明すると、買い手は単なる営業所の追加としてではなく、得意分野を伴う事業基盤として検討できます。
具体的には、主要な製品群について、誰に販売しているのか、購入時にどのような説明や調整が必要なのか、納入後にどんな問い合わせを受けるのかを整理します。単に取扱年数が長いという説明より、担当者が機器の選定、導入時の調整、継続的な供給にどのように関わっているかを示す方が、業務の専門性が伝わります。ただし、メーカーや医療機関が担う役割まで自社の能力として説明しないことも重要です。自社が提供している範囲を明確にすると、説明への信頼が高まります。
顧客別の売上表に、診療領域、主要製品群、機器更新による売上、反復して発生する売上を加えれば、専門性と収益構造を同じ資料で示せます。一方で、特定メーカーや特定診療科への集中は、強みとしての深さと、変化が起きた場合の影響の両面を持ちます。強みの部分だけを強調しても、買い手は残りの条件を確認することになります。集中の理由、他製品の販売実績、人員の対応範囲を併記すれば、専門性を維持するための条件まで説明できます。
譲渡企業側の交渉では、「買い手の商品を既存顧客に売れるはずだ」という話が出ることがあります。しかし、同じ病院に取引口座があっても、診療科や購買手続が異なれば、すぐに販売できるとは限りません。既に相談を受けている領域、接点はあるが提案していない領域、接点自体がない領域を分ける方が、成長余地の説明は具体的になります。実績のある専門性を基礎に、追加の販売機会を段階別に示すことが、過度な期待に依存しない価値提案になります。
事例3:キヤノンメディカルの米国法人によるNXC Imagingの買収――販売後の対応力を示す
公表事実:米国の地域販売・サービス体制を拡大
Canon Medical Systems USAは2022年7月11日、米国のNXC Imagingを買収する契約を発表し、同年7月27日付で買収完了を公表しました。NXCは米国アッパーミッドウエスト地域で画像診断機器の販売とサービスを行う会社です。買い手は地域の販売・サービス体制を拡大し、顧客の要望に応じた対応を強化する方針を示しています。参照した契約・完了の発表では、取得対価や対象会社のEBITDAは示されていません。7月27日は完了公表日として扱います。
出典:Canon Medical Systems USAの買収契約発表、同社の買収完了発表。
当センターの見解:機器を売った実績と、使い続けられる体制を分けて説明する
医療機器の販売会社が自社を説明するとき、年度ごとの販売台数や売上高に話が集中しやすくなります。一方、メーカーが買い手となる場面では、販売した後に顧客へ対応する体制も、事業を理解するうえで欠かせません。設置済み機器の状況を把握し、問い合わせを受け、必要な対応へつなぐ役割は、単発の機器納入とは異なる機能です。販売と保守を兼ねる会社は、それぞれの活動と収益を見える形にすることで、買い手が評価する論点を増やせます。
最初に整理したいのは、「過去に販売した機器の台数」「現在契約がある機器の台数」「自社で対応できる機器の台数」の違いです。この三つを一つの導入実績としてまとめると、継続収入や業務量が実態より大きく見えることがあります。導入年、主な機種、契約の有無、対応を担う会社、最終接点を機器単位で整理すれば、現在の事業として何を持っているかが明確になります。顧客名を伏せる初期段階でも、集計表によって概要は示せます。
サービス能力は、担当人数を記載するだけでは十分に伝わりません。対応する製品の範囲、担当する地域、メーカーの支援が必要な作業、自社で完結する作業を分け、日常の業務を簡潔に示すことが有効です。定期点検、修理受付、実作業、代替機の手配などが別の主体に分かれるなら、その関係も明らかにします。自社の役割を広く見せることより、顧客対応を成立させている仕組みを正確に示す方が、買い手は事業の継続性を考えやすくなります。
機器の更新需要についても、設置から一定年数が経過したことだけで将来売上に算入するのは避けたいところです。顧客と更新の相談をしている案件、時期は未定だが対象になり得る機器、接触できていない機器を分けると、営業機会の確度が分かります。譲渡企業の説明としては、現在の契約収入と、蓄積した接点から生まれ得る更新機会を別に示す方が適切です。メーカー傘下に入れば必ず更新受注が増えると主張する必要はなく、どの顧客対応を引き継げるかを示すことが先になります。
事例4:トプコンによるVISIA Imagingの取得――買い手が持たない製品機能を補う
公表事実:眼科領域の製品構成と開発・製造体制を強化
トプコンは2021年7月7日付で、イタリアのVISIA Imagingの全株式を取得したと公表しました。VISIAは角膜や水晶体など前眼部の検査機器に関するハードウェア・ソフトウェアを開発・製造する会社です。トプコンは、自社が得意とする眼底カメラやOCTなどとの補完により、製品構成や開発・製造体制を強化する狙いを示しています。取得価格は発表に記載されず、当時の公式決算説明会Q&Aでも具体的な取得金額は非開示とされています。
出典:トプコンのVISIA Imaging取得発表、2022年3月期第1四半期決算説明資料、同決算説明会Q&A。
当センターの見解:自社の小ささより、相手の製品群のどこを補うかを考える
医療機器の開発・製造会社の価値は、完成品の数や売上規模だけでは説明しきれません。特定の検査機能、設計技術、解析処理などが買い手の製品群を補うなら、製品数が少ないことと戦略的な意味が小さいことは同じではありません。譲渡企業は「当社の技術は優れている」と広く訴える前に、何を測定し、どの場面で使われ、どのような課題を解決しているのかを整理する必要があります。
説明資料では、自社の製品と買い手候補の製品を、用途、対象部位、使用者、導入される場面など同じ軸で並べると、補完関係を検討しやすくなります。その際、外見や名称が似ているから競合、違っているから補完と決めつけないことが大切です。既存製品の置き換えになるのか、同じ顧客への追加提案になるのか、開発工程の一部を担えるのかによって、買い手にとっての意味が変わります。譲渡企業の側で複数の仮説を用意しても、確認済みの事実と想定は区別します。
技術の説明では、完成済みの製品、改良中の製品、研究段階の技術を分けます。開発テーマが多い会社ほど、それらがすべて近い将来に売上を生むような資料になりやすいためです。現在販売している製品は実績と改良履歴を軸にし、開発中のものは到達点、残る課題、必要な体制を示します。これにより買い手は、既に存在する事業を引き継ぐ部分と、自社も資源を投入して実現する部分を区別できます。
また、技術者の能力と会社として保有する技術基盤は、つながっていても同一ではありません。設計情報、試験記録、ソフトウェア、製造との連携方法などが、どの範囲で組織に蓄積されているかを示すことが重要です。ここで目指すのは資料の多さを競うことではなく、製品を改良し続けるために何が必要なのかを説明することです。開発担当者の経験を尊重しながら、複数人で理解できる部分、特定の人に依存する部分を分けると、買い手は自社との協業の形を検討できます。
事例5:日本ピストンリングによるノルメカエイシアの取得――異業種の技術と医療現場をつなぐ
公表事実:救急・災害医療の顧客接点と製造技術を組み合わせる
日本ピストンリングは2021年12月24日、ノルメカエイシアの全株式取得を発表し、2022年1月11日に取得しました。対象会社は救急災害用器材の輸入・販売や災害医療救助訓練を手掛けています。買い手は対象会社の顧客基盤や提案・開発力と、自社の技術、製造力、国内外の拠点を組み合わせ、顧客の要望に基づく機器開発や販売機会の拡大を目指しました。取得価額は当初発表でも後続の有価証券報告書でも非公表です。
出典:日本ピストンリングの株式取得発表、同社第126期有価証券報告書。
当センターの見解:異業種の買い手には「顧客の要望を製品につなぐ力」を説明する
医療機器会社の売却先を検討するとき、同業のメーカーや販売会社だけで候補を考えると、自社の強みを狭く捉えることがあります。製造技術を持ちながら医療分野の顧客接点が十分ではない企業にとっては、譲渡企業が蓄積してきた現場の知識や提案の経験が、事業を検討する手掛かりになります。ただし、異業種企業なら高い価格を提示するという関係があるわけではありません。相手が何を持ち、何が不足しているかに応じて説明することが必要です。
このような相手に向けては、取引先の数だけでなく、顧客から寄せられた相談が、どのように製品の選定や提案へつながるかを示します。例えば、利用場面の確認、必要機能の整理、既存製品で対応できる範囲の判断、供給元との調整といった工程です。過去の業務を匿名の事例として整理すれば、顧客接点が単なる名簿ではなく、要望を理解して具体的な提案に変える活動であることを伝えられます。実際に担っていない開発工程まで含めないよう、役割の境界は明確にします。
訓練や説明活動を伴う事業では、機器の販売額に現れにくい業務もあります。企画、準備、講師や協力先の手配、当日の運営、実施後の対応を整理し、どの活動が有償で、どの活動が販売を支える業務なのかを分けると、必要な人員や運営力を説明できます。顧客との接点を多く持つことだけで価値を主張するのではなく、その接点を維持するための労力と、事業に結びつく経路を示すことが重要です。
異業種の買い手と話す場合には、医療分野で当然とされる言葉を使い過ぎない配慮も必要です。現場で誰が使用し、誰が選定に関わり、誰が購入を決めるのかを整理するだけでも、相手の理解は進みます。買い手の技術をどの製品に適用できるかは共同で検討する余地がある一方、譲渡企業が事前に示せるのは、顧客の課題と現在の対応方法です。実在する課題から出発すれば、相手の技術との接点を探す議論も具体的になります。
五つの事例を比較する――買い手が求める機能は一つではない
次の表は、前述した公表事実を要約し、譲渡企業が自社を説明するときの論点を対比したものです。右端の項目は当センターの分析であり、各取引の譲渡企業が実際に提出した資料や、買い手が個別に評価した項目を確認したものではありません。
| 取引 | 公表された主な狙い | 取引・対価の確認範囲 | 譲渡企業が説明したい機能(当センターの見解) |
|---|---|---|---|
| テスコ/トーセイメディカル | 営業地域の補完、東北の顧客基盤強化 | 全株式取得。後続開示の株式取得価額12億円 | 医療圏別の顧客密度、拠点と対応範囲 |
| メディアスHD/佐野器械 | 販売地域と経営基盤の拡大、知見の共有 | 全株式取得。現金対価1億5,979万2,000円 | 地域と診療領域を組み合わせた専門性 |
| Canon Medical Systems USA/NXC | 地域の販売・サービス体制の拡大 | 買収完了公表。参照発表では対価記載なし | 設置機器との接点、契約とサービス対応力 |
| トプコン/VISIA | 製品構成と開発・製造体制の強化 | 全株式取得。取得価格非開示 | 製品機能の補完、改良を続ける技術基盤 |
| 日本ピストンリング/ノルメカエイシア | 顧客基盤と技術・製造力の組合せ | 全株式取得。取得価額非公表 | 現場の要望を理解し、提案へつなぐ能力 |
当センターの見解として、この比較から譲渡企業が考えたいのは「自社に最も似た過去の取引はどれか」だけではありません。「自社が持つどの機能が、どの相手の不足を補うか」という問いです。販売会社でも地域、診療領域、サービスのどれを中心に説明するかで、候補先との会話は変わります。製造会社であっても、技術以外に顧客の要望を把握する力や供給を続ける体制が強みであれば、それらを別の軸として示すことができます。
一社の中に複数の機能がある場合、全体を一言で表そうとすると特徴が薄れます。最初の資料では事業全体を簡潔に示し、その後に「地域の販売基盤」「特定分野の専門性」「保守体制」「開発・製造機能」などを分けて説明すると、相手に応じて議論を深められます。売上構成だけでなく、人員、顧客接点、収益の発生方法を各機能に対応させることが、説明の一貫性につながります。
なお、表に金額がある事例とない事例を、価値の高低を判断するために比較することはできません。取得時点や事業内容が異なり、公表された対価も株式取得に関する数字です。取得価格が示されない事例について、売上規模やのれんの金額から価格を逆算することもしません。事例が示しているのは、買い手が事業を取得する際に公表した理由であり、譲渡企業が自社の説明を組み立てるための観点です。
事例から逆算して、自社の強みを示す図表を設計する
以下は当センターの見解による資料設計の例です。前述の事例を自社に応用するときは、買い手が求める機能を仮置きし、その機能を裏付ける図表を作ります。一般的な会社概要に加える資料として、製造、販売、保守、開発の別に一枚ずつ設計すると、説明の焦点を定めやすくなります。
製造:製品から工程へ、工程から強みへつなぐ図
VISIAの事例から考えたいのは、製品機能と製造能力を一緒に説明することです。製造会社なら、左に製品群、中央に自社が担う工程、右にその工程を支える技術や人員を置き、線で結びます。完成品メーカーでなくても、どの機能や供給工程を支えている会社かが見えます。設備名だけを並べる場合と比べ、買い手は自社の製品や工程との接点を探しやすくなります。
例えば、同じ装置で複数の製品を加工しているなら、製品ごとに独立した能力があるように描かず、共通設備へ線を集めます。技術の横展開を示せる一方、生産量を増やす際の共通制約も表せます。図の余白に代表製品の実績を添えれば、製造可能性だけでなく、実際に供給してきた範囲が伝わります。
販売:地域と診療領域を交差させた分布表
トーセイメディカルと佐野器械の事例を踏まえると、販売会社は地域だけで顧客を分類せず、診療領域との組合せを見る方法が有効です。縦に医療圏、横に主要な診療領域や製品群を置き、各欄に取引施設数、継続取引の売上、担当人数などを記載します。空欄は市場がないことを意味するのか、未開拓なのかを分けます。
この表は、売上の大きい地域に必ずしもすべての専門性がそろっているわけではないことも示します。買い手候補の状況を同じ軸で比較できれば、地域の拡張と得意分野の追加を別々に話せます。実績のある欄と、将来の営業対象として考える欄は表示を分け、商圏全体を自社の顧客基盤として扱わないようにします。
保守:機器との接点から、次の対応につながる図
NXCの事例を踏まえ、保守会社では設置機器の一覧を、顧客との接点が分かる図へ変えます。機器群ごとに、現在の契約、直近の点検・修理、更新相談の有無を並べます。現在の保守業務と、そこから把握した将来の相談を別の列にすることで、継続収入と営業機会を混ぜずに説明できます。
機器の導入年から機械的に更新案件を作るのではなく、相談済み、未相談、情報未更新を区別します。買い手が知りたいのは古い機器の数だけでなく、顧客との関係が現在も続いているかという点です。情報の空白も表示すると、営業機会を確かめるために必要な活動を具体化できます。
開発:顧客の課題と技術の対応関係を示す表
VISIAとノルメカエイシアの事例から着想を得るなら、開発会社は「顧客の課題」「自社が提供する機能」「現在の利用実績」「残る課題」を横に並べます。技術の名称から話し始めるより、何に使う技術なのかが相手に伝わります。現場の要望を把握する販売会社でも、要望と提案した機器の関係を同じ形式で整理できます。
買い手候補の技術で改善できそうな点は、既存の解決策とは別の欄に置きます。対応できると確認した事項と、両社で検討したい事項を区別するためです。この表の目的は、新製品の成功を約束することではなく、双方の知識を持ち寄って議論できる課題を選ぶことにあります。
買い手別に、追加価値の仮説を組み立てる
ここからは当センターの見解として、五つの事例を候補先への提案に結びつけます。自社の現在の機能を共通資料で示したうえで、相手と組み合わせることで生まれ得る追加の効果を示します。下表は候補探しの仮説であり、各社が実際に評価した内容を再現するものではありません。
| 候補先 | 提案の入口 | 提案を支える説明 |
|---|---|---|
| 同業の販売会社 | 地域・診療領域の追加 | 既存事業の重複と、相手に加わる顧客対応機能を分ける |
| 医療機器メーカー | 導入前後の顧客接点 | 販売、導入調整、サービスのどの場面を自社が担っているか示す |
| 隣接分野の製造会社 | 技術を医療現場の課題に結びつける | 顧客の要望と現在の対応方法を示し、技術適用は共同検討の課題とする |
| 製品を補完するメーカー | 製品群や開発機能の追加 | 既存製品の置換、追加提案、工程の共有を別の仮説として示す |
同業の販売会社に向けた説明では、トーセイメディカルのような地域の補完と、佐野器械のような診療領域の知見を別々に考えます。例えば、同じ県で営業していても、対象となる診療科が異なれば、追加できる機能があるかもしれません。反対に、未進出の県であっても顧客対応に必要な人員が不足していれば、拠点が増えるだけでは提案が完成しません。地域の名前に、具体的に担える役割を添えます。
医療機器メーカーには、NXCの事例に見られる販売とサービスの接続を手掛かりにします。機器を販売する接点と、その後の利用を支える接点のどちらが強いかで、説明の中心は変わります。複数メーカーを扱う会社なら、その幅広さが顧客に選ばれる理由になっている可能性もあるため、特定メーカーとの組合せだけを前提に自社の役割を狭めず、現在の事業構成を示します。
製造・開発系の候補先には、VISIAの事例を手掛かりに製品機能の補完を、ノルメカエイシアの事例を手掛かりに顧客課題と技術の接続を考えます。前者では相手の製品群との位置関係が、後者では現場の要望を具体化する能力が説明の中心になります。同じ技術資料を一律に配るより、どの課題について共同検討を始めたいのかを明らかにする方が、対話の焦点が定まります。
候補先ごとに変えるのは、事業の事実ではなく提案の順序と仮説です。「自社が現在持っているもの」「相手が加えられるもの」「組合せを実現するために必要な条件」を三段に分けると、将来の可能性を既存実績と混同せずに説明できます。条件が未確認なら未確認と記載し、買い手との対話で確かめる問いとして残します。
オーナーの言葉と現場の説明を照合する
当センターの見解として、事例を参考に作った価値説明は、最後に社内の実態と照合することが大切です。オーナーが価格競争力を強みと考えていても、実務の責任者は対応の速さや特定分野の知識を挙げるかもしれません。説明が食い違う場合は、どちらかに合わせる前に、受注や顧客対応の記録へ戻って理由を確かめます。
例えば、低価格が受注のきっかけでも、取引が続く理由は納入調整や問い合わせ対応にあるかもしれません。その場合は、新規受注の理由と継続取引の理由を分ければ、両方を説明できます。過去の事例から借りた言葉をそのまま自社の強みとせず、日々の業務に結びつく言葉へ置き換えることが、譲渡企業の価値提案を具体的にします。
事業価値・株式価値・オーナーの手取りを区別する
評価の入り口をそろえる
買い手が「会社を五億円で評価する」と言ったときは、何を五億円としているかを必ず確認します。将来の利益を生む事業そのものの価値なのか、すべての株式を取得する対価なのか、借入金の引受けを含む取引総額なのかで意味が変わります。言葉を統一しないまま倍率や他社の価格を比較すると、実際より有利、または不利に見える場合があります。
本稿では、事業が生み出す利益やキャッシュフローに着目して算出する価値を「事業価値」と呼び、倍率法で用いるEVもこの文脈で説明します。実際の資料では企業価値、事業価値、EVの定義に差があるため、各提案に計算式を付けて確認することが前提です。株式価値へ移るときは、事業に必要な資産がすでに評価に含まれる範囲を整理したうえで、非事業用資産や有利子負債等を調整します。
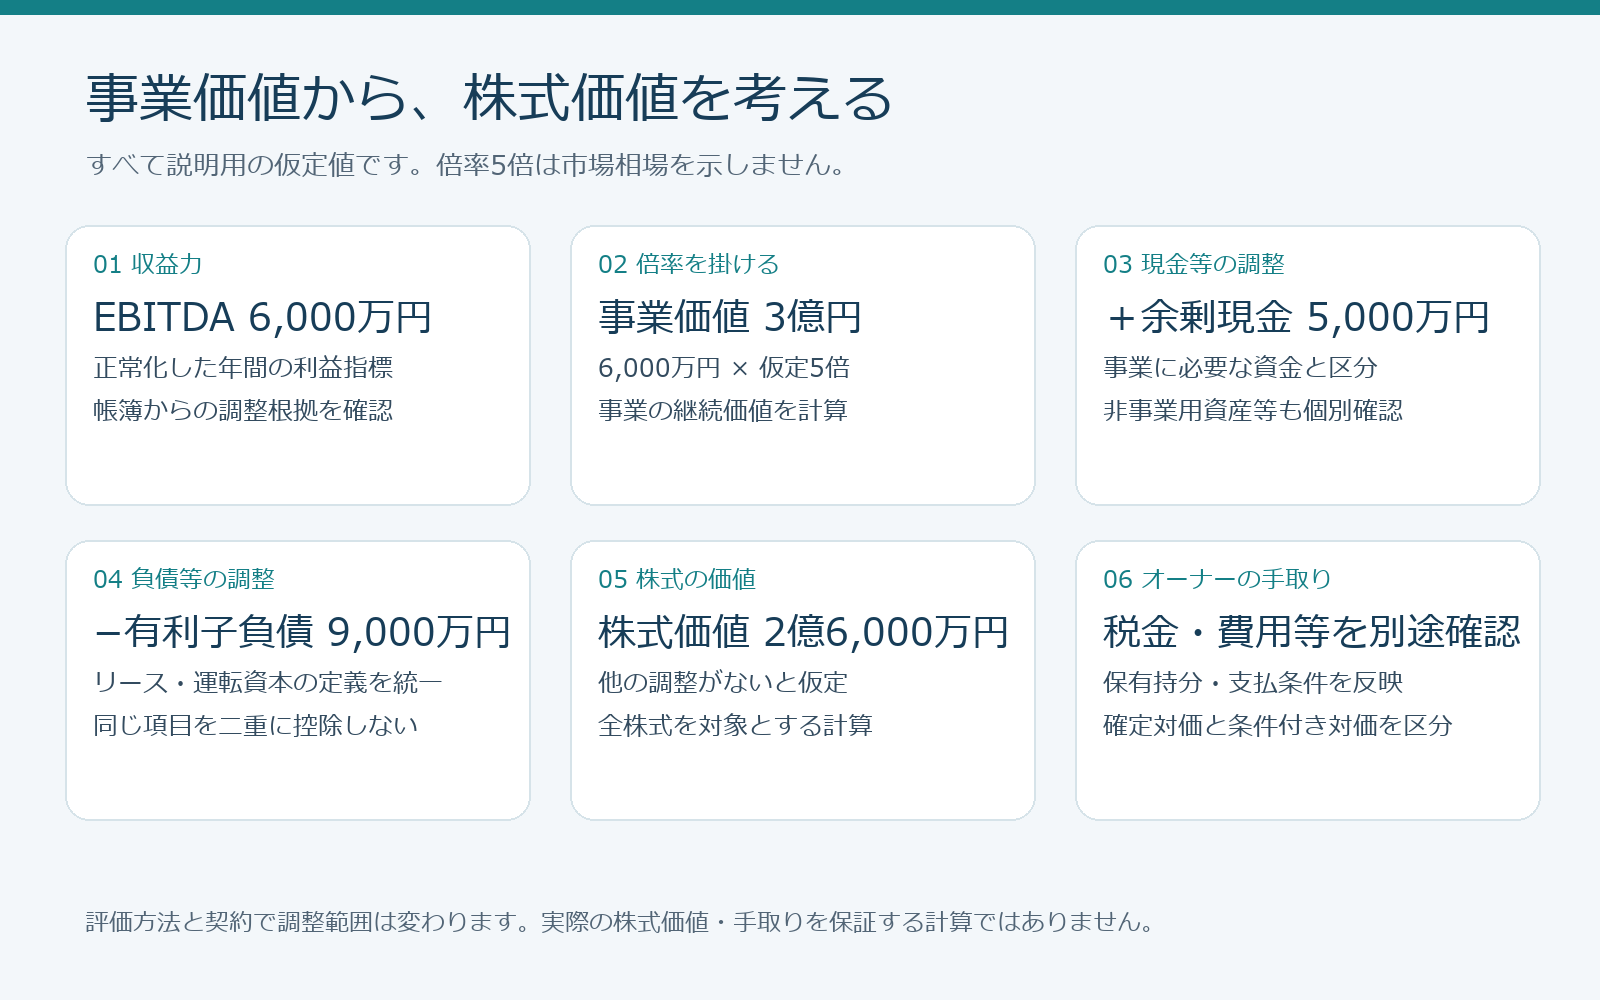
基本的な考え方:株式価値=事業価値+評価対象に含まれていない余剰現預金・非事業用資産等-有利子負債等の調整項目。必要運転資金、リース債務、退職給付、未払金等をどう扱うかは、評価の方法や契約上の定義をそろえて決めます。同じ経済的な負担を二重に控除しないよう、各調整が継続利益、将来リスク、既に発生した債務のどれを反映しているかを区分します。
説明用の計算例
仮に、正常化した年間EBITDAが六千万円、説明用に置くEV/EBITDA倍率が五倍なら、事業価値は三億円です。事業運営に必要な資金とは別に評価できる余剰現預金が五千万円、有利子負債が九千万円あり、他の調整項目がないと仮定すると、株式価値は二億六千万円となります。この五倍は医療機器会社の相場ではなく、計算の仕組みを示すための仮定です。この例では、通常の事業運営に必要な資金と資産が事業価値の前提に含まれ、別途の運転資本調整はないものとします。実際の提案では、現預金と必要資金をどこで加減するかを確認します。
| 項目 | 仮定値 | 計算上の意味 |
|---|---|---|
| 正常化EBITDA | 6,000万円 | 継続的な収益力の出発点 |
| 仮定したEV/EBITDA | 5倍 | 計算説明用。市場相場ではない |
| 事業価値 | 3億円 | 6,000万円×5倍 |
| 余剰現預金 | +5,000万円 | 事業に必要な資金との区分が前提 |
| 有利子負債 | -9,000万円 | 評価との整合を確認して控除 |
| 株式価値 | 2億6,000万円 | 全株式を対象とする仮定 |
株式価値が二億六千万円でも、その全額がオーナー個人の手取りになるとは限りません。他の株主がいれば持分に応じた整理が必要です。株式代金から負担する税金や手数料、条件付き対価は分けて示します。会社から退職金を支払う計画がある場合は、その受取額と、会社の現預金や株式価格への影響を別々に確認します。株式売却と事業譲渡では代金を受け取る主体も異なります。個人が株式を売る場合と、会社が事業を売ってからオーナーへ資金を移す場合を、同じ税引後手取りとして扱わないようにします。
税務の具体的な取扱いは、譲渡企業の属性、取得費、取引の形、時期等で変わります。本稿の数値例では税率を固定せず、価格の構造だけを示します。手取り表には、契約日に確定する金額、実行日に支払われる金額、後から条件を満たして受け取る金額を分けると、生活資金の見通しにもつながります。
運転資金を「余っている現金」と混同しない
病院向け販売会社では、仕入代金を支払ってから売掛金を回収するまでの期間に資金が必要です。月末の預金残高だけを見ると余剰に見えても、翌月の支払いに充てる予定かもしれません。季節ごとの納入、賞与、税金、在庫の積み増しを含め、通常運転に必要な資金を月次で確認します。実行直前に現金を大きく抜き出す前提なら、買い手が必要とする運転資金を契約でどう満たすかが論点になります。
正常な運転資本の水準を定めて実行時に調整する方式では、売掛金、在庫、買掛金等の対象と計算方法を合意します。直近一か月を標準とするか、季節性を反映した期間平均にするかで結果が変わります。滞留債権や不動在庫の評価と、通常運転資本の不足を二度控除しないように、価格調整表を一つにまとめて確認します。提示価格が高くても、後の調整定義が広ければ最終受取額は見えにくくなります。
正常化EBITDAをつくる:利益を大きく見せるためではなく、引継ぎ後の姿を示す
EBITDAは、一般に利息・法人税等・減価償却前の利益を指し、営業利益に、その営業利益の計算で費用計上した減価償却費等を加えて整理する方法が用いられます。ただし会社ごとに表示範囲が異なるため、元の損益計算書からどの科目を加減したかを明示します。EBITDAは現金収支そのものではありません。在庫の増加、設備購入、借入返済、税金等によって、利益があっても使える現金が少ないことがあります。
正常化とは、買い手が引き継いだ後にも続く収益と費用を見積もるための調整です。譲渡企業に有利な費用だけを除き、必要になる費用を無視する計算では信頼を得られません。直近の特殊要因を除いた数値と、その根拠、買い手との未合意事項を別々に示します。調整額が大きい項目ほど、支払先、契約、実施時期、翌期の再発可能性を説明できる資料が必要です。
役員報酬と後任人件費を両方見る
オーナーの役員報酬が高いからといって、全額を利益に戻せるわけではありません。退任後に経営管理、営業、薬事対応を誰が担うかを整理し、必要な後任人件費を差し引きます。一人の社長が複数の機能を担っている会社では、後任一人では置き換えられないこともあります。買い手の本部が機能を提供する場合でも、単独の事業価値と買い手固有の効率化を区分した方が、比較が明瞭になります。
例えば役員報酬が二千万円減る一方、後任責任者の人件費が千二百万円必要なら、説明上の純増益は八百万円です。さらに営業支援者が必要ならその費用も検討します。単に役員報酬の全額を加えた計算より、職務の棚卸しと後任体制を伴う計算の方が、買い手が確認しやすくなります。この例も仮定であり、報酬の適正水準を示すものではありません。
一時費用と、繰り返す費用を見分ける
本社移転などの一度限りの費用は、通常の収益力を見るために調整の候補になります。一方、毎年発生する認証対応、監査、保守機器の校正、教育訓練、設計変更の費用は、医療機器事業を続けるために必要な場合があります。「前年にはなかった」という理由だけで除くと、今後の継続費用を過小に見る恐れがあります。過去数年の実績と今後の計画を照らし合わせて判断します。
不具合対応や回収に伴う支出も、会計上の表示だけで一時費用と決めません。原因が解消しているか、対象範囲が確定しているか、追加費用が見込まれるかを確認します。正常化の調整と、未解決の負担に対する価格・契約上の手当ては、役割が異なります。同じ問題を別の箇所でも計上する場合は、何が重なり、何が追加の負担なのかを明確にします。
関連当事者との取引を通常条件へ置き直す
オーナーの関係会社から事務所を安く借りている、関連先への業務委託費が市場条件より高いといった場合は、売却後の条件を確認します。契約が継続するか、第三者に同じ機能を依頼した場合いくらかかるかによって収益力が変わります。調整は譲渡企業に有利な項目だけでなく、低すぎる費用を増やす項目も含めて行います。
関係会社との貸付金や未収金は、損益の正常化とは別に回収可能性や精算方法を整理します。帳簿上の金額をそのまま資産価値に加えるのではなく、契約、回収予定、相手先の支払能力を確認します。オーナー個人との資金の貸し借りも、株式代金と相殺するのか実行前に精算するのかを早めに決めると、最終段階での混乱を減らせます。
調整表は、根拠と賛否を一緒に記録する
| 説明用の項目 | 年間額の仮定 | 確認する理由 |
|---|---|---|
| 帳簿上の営業利益 | 3,500万円 | 試算表・決算書との一致 |
| 減価償却費等 | 1,000万円 | 資産台帳と計上区分 |
| オーナー退任で減る報酬 | +2,000万円 | 実際に退任後なくなる範囲 |
| 後任者に必要な人件費 | -1,200万円 | 職務と人員の実現性 |
| 一度限りの移転費用 | +700万円 | 翌期以降の再発がない前提 |
| 正常化EBITDA | 6,000万円 | すべての前提が成立する場合 |
上表は計算の形を示す仮定です。調整の合計が合っていても、取引条件として認められるとは限りません。実務では、譲渡企業の提案額、買い手の検証額、双方の合意額を区分し、未合意の理由を記します。これにより、倍率の違いによる価格差と、利益の前提の違いによる価格差を分けて議論できます。
当センターの見解では、正常化の質は「どれだけ加算できたか」ではなく、「買い手がどこまで再計算できるか」で確かめるべきです。元の帳簿、調整根拠、引継ぎ後の計画がつながっていれば、認識の違いを限定できます。希望価格に合わせて調整項目を後付けするより、事実を先にそろえた方が、価格以外の条件も含めた交渉を続けやすくなります。
医療機器M&Aの評価倍率を、相場の断定に使わない
EV/EBITDA倍率の計算と限界
EV/EBITDA倍率は、EVを年間EBITDAで割った比率です。同じ定義のEVとEBITDAを用意できれば、利益規模の違う会社を比較する一つの入口になります。例えばEVが三億円、EBITDAが六千万円なら五倍です。五年で必ず投資を回収できるという意味ではありません。将来の業績、税金、設備投資、運転資金、金利等が別に影響するためです。
公表された株式取得価額をそのままEBITDAで割ると、EV/EBITDAとは異なる比率になる場合があります。借入金、現預金、非事業用資産、取得割合、条件付き対価の扱いが不明であれば、見かけの倍率を作るべきではありません。本稿の実例でも、企業が取得価格を公表した事実と、比較可能な評価倍率を算出できるかを分けて扱います。
国際的な未公開投資の評価指針であるIPEVの2025年版でも、比較する企業の適合性、利益等の対象期間、会計基準の整合が倍率を用いるうえでの確認点として示されています。本稿ではその基本的な考え方を参照し、個々の売却価格を保証する基準とは扱いません。参考:IPEVの企業価値評価ガイドライン2025。
倍率を比較する前に、六つの条件をそろえる
第一に、事業モデルをそろえます。製品の知財と海外承認を持つ成長企業と、地域の販売・保守会社を同列に置くことはできません。第二に、規模と顧客の分散を見ます。一社の契約終了が利益に与える影響は企業ごとに違います。第三に、過去実績を使うか将来予想を使うかをそろえます。来期利益が大きく伸びる会社の予想倍率と、直近期利益に基づく倍率は単純比較できません。
第四に、会計の定義を確認します。研究開発費、リース、減価償却、買収後の無形資産等で利益の見え方が変わります。第五に、評価時点をそろえます。資金調達環境や企業の見通しは変わるため、過去の取引条件が現在も成立するとは限りません。第六に、取引条件を確認します。全株式の売却と一部持分の売却、現金一括と条件付き支払では、表面の金額が同じでも条件が異なります。
比較表に適切な事例が十分集まらない場合、数を増やすために違う業態を混ぜない方がよいと考えます。比較対象の不足自体が判断上の情報です。倍率で説明し切れない部分は、将来キャッシュフロー、保有資産、買い手が実現できる補完効果などを用いて別に検討します。複数の方法で全く同じ価格が出る必要はありませんが、違いの理由を説明できることが重要です。
三倍・五倍・七倍を置いた感応度の例
以下は、正常化EBITDAと倍率の前提が価格にどれだけ影響するかを示す説明用の感応度表です。三倍、五倍、七倍という数字は、市場調査から得た下限・中央値・上限ではありません。医療機器M&Aの一般的な成約レンジとして引用しないでください。実際の倍率は、比較資料と対象会社の事情から個別に検討します。
| 正常化EBITDA(仮定) | 3倍と仮定したEV | 5倍と仮定したEV | 7倍と仮定したEV |
|---|---|---|---|
| 4,000万円 | 1億2,000万円 | 2億円 | 2億8,000万円 |
| 6,000万円 | 1億8,000万円 | 3億円 | 4億2,000万円 |
| 8,000万円 | 2億4,000万円 | 4億円 | 5億6,000万円 |
この表から読み取るべきことは、利益の前提と倍率の前提の両方が価格を動かすという点です。六千万円・五倍の三億円に対し、四千万円・五倍なら二億円となります。倍率について交渉する前に、買い手が六千万円の継続利益を認めるかを確認する方が、論点を絞れる場合があります。高い倍率を主張するだけでは、利益の根拠に対する疑問は解消しません。
一方、売却前に費用を一時的に削ってEBITDAを上げても、必要な保守や教育を先送りしていれば価値の説明にはなりにくくなります。短期利益の増加と将来負担の増加を併せて見なければ、買い手の調査で修正される可能性があります。価格を支えるための改善は、解約を減らす、作業を標準化する、採算を把握するといった継続性のある取り組みを中心に考えます。
売上倍率、営業利益倍率、純資産との使い分け
売上倍率は、利益がまだ安定していない企業の比較に使われることがありますが、粗利率や必要投資の違いを隠しやすい指標でもあります。売上高が同じでも、仕入販売が中心の会社と自社技術をライセンスする会社では収益性が異なります。売上倍率を示すなら、利益率、成長率、顧客維持、残存開発費等を併記します。赤字であることを理由に、利益や資金流出を無視してよいわけではありません。
営業利益倍率は減価償却後の利益を使うため、設備負担をある程度反映しますが、設備の古さや将来の更新費までは自動的に表しません。純資産を基礎にする方法も、保有資産と負債を確認するうえで役立ちます。ただし帳簿価額が換金できる金額と一致するとは限らず、事業に不可欠な設備を売却すれば事業の利益も変わります。複数の方法を使うときは、それぞれが何を評価しているかを明らかにします。
DCFと純資産から、倍率だけでは見えない価値を点検する
将来の現金を、事業計画から組み立てる
DCFは将来のキャッシュフローを現在の価値に置き直して評価する考え方です。医療機器事業では、製品更新、設備の入替え、臨床・開発、承認等への対応、販売先の拡張によって利益と現金の時期がずれる場合があります。EBITDAに同じ倍率を掛ける方法だけでは見えにくい投資のタイミングを整理するのに役立ちます。
予測は売上成長率を一つ置くだけで作らず、製品別の数量と単価、契約更新、導入台数、保守契約への移行などから積み上げます。人件費は必要な人数と採用時期、物流費は拠点や配送量、設備投資は能力増強と既存設備の更新を分けます。売上増加に伴って在庫や売掛金が増えるなら、運転資金の増加も反映します。帳簿上の利益が伸びることと、自由に使える現金が増えることは同じではありません。
当センターの見解では、譲渡企業が用意する予測には、達成に必要な条件を一緒に書くことが重要です。「新製品で売上が増える」なら、開発完了、必要な手続、製造能力、販売契約、顧客での採用という段階を分けます。どの条件がすでに満たされ、どこに時間と費用が残るかを示せば、買い手は自社で補える部分を考えられます。すべてを確実な成長として扱うと、かえって計画全体を信用しにくくします。
基本・慎重・成長の三つを、行動の違いで説明する
複数の計画をつくる場合、成長率を機械的に上下させるだけでは十分ではありません。基本計画は現在の契約と実行可能な取り組み、慎重計画は更新遅延や顧客減少、成長計画は採用・投資・販路拡大が実現した場合、と具体的な出来事で分けます。成長計画に追加人員や設備が必要なら、その支出も増やします。売上だけが増え、費用や資金負担が変わらない計画になっていないかを確認します。
買い手の販路を使う計画は、対象会社単独の計画と区分します。販路が存在しても、すべての地域で同時に販売できるとは限りません。製品の適合、現地の規制、営業担当者の教育、サービス体制、既存製品との競合などの条件があります。買い手が加わることで実現する価値を別に説明すると、どの部分を譲渡企業と買い手が分け合うかという交渉につなげやすくなります。
割引率と継続価値の前提を可視化する
事業全体に帰属するキャッシュフローから事業価値を求める方法と、株主に帰属するキャッシュフローから株式価値を求める方法では、対応する割引率と負債等の扱いが異なります。計算対象をそろえ、事業価値と株式価値の調整を重複させないようにします。
DCFでは、割引率や予測期間後の継続価値の置き方によって評価額が大きく動くことがあります。譲渡企業が細かな数式をすべて暗記する必要はありませんが、どの前提を変えると価格がどれだけ動くかは確認します。高い価格が長期の楽観的な成長に依存していないか、予測期間後にも必要な設備更新や研究開発費が含まれているかを点検します。
同じリスクを売上予測の大幅な減額と割引率の上乗せで重ねて織り込む場合は、理由を説明してもらいます。リスクを反映すること自体は必要ですが、どこでどの程度見ているかが曖昧では条件を比較できません。評価書の結論の数字だけを受け取るのではなく、主要な前提一覧と感応度を一緒に見ることが、オーナー自身の納得につながります。
純資産は、資産の実態と負担の漏れを確認する
在庫、売掛金、設備、土地建物、知的財産等の実態を確認すると、決算書から見落としやすい価値や負担がわかります。在庫は保有している事実だけでなく、使用期限、保管状態、販売見込み、契約上の返品可能性を整理します。病院や顧客への預け在庫は、自社の資産か、数量が確かか、実際に使える状態かを確認します。
負担の側では、未払費用、退職金の取扱い、訴訟や品質対応、原状回復、関連当事者との債権債務などを確認します。帳簿に載っていない可能性があるというだけで一律に減額するのではなく、発生条件、金額の見積り、責任分担を整理します。価値評価と契約条件はつながっています。金額を一つに決めにくいリスクは、対応期限や支払方法、補償の条件として扱う選択肢も検討します。
価格の提示を受けたら、倍率より先に支払条件を比べる
一括支払、後払、アーンアウトを同じ金額として扱わない
アーンアウトは、売却後の業績や一定の条件の達成に応じて追加対価が発生する設計です。成長の見通しについて双方の評価が異なるときに検討されることがありますが、上限額がそのまま受取額になるわけではありません。指標の定義、対象期間、計算方法、確認権限、支払期限を具体化します。売上が指標なのか、利益なのかでもオーナーが受ける影響は違います。
売却後に買い手が費用配賦や価格政策を変えられる場合、譲渡企業が関与できない判断によって条件達成が左右される可能性があります。開発案件なら、開発費の負担者、計画変更、プロジェクト中止、取得した技術の他部門への移管なども確認します。売却後の経営権がないまま結果だけに責任を負う形になっていないかを点検します。
後払いの理由も区別します。一定期間留保する金額、業績に応じる金額、未確定の価格調整に備える金額では意味が異なります。譲渡企業の生活資金の計画には、確定して実行日に受け取る金額をまず置き、条件付きの部分は別に表示します。最大金額だけで提案を順位付けせず、支払の確実性や条件の達成可能性を確認します。
個人保証は「買い手が引き受ける予定」で終わらせない
経営者保証の解除・移行は、売却後の安心に直結します。買い手との約束だけで金融機関に対する保証が自動的になくなるとは限りません。対象となる借入等を特定し、金融機関との確認、必要書類、実行時の取扱いを具体化します。売却代金を受け取っても、保証が残れば事業のリスクから完全に離れたとは言えません。
中小企業庁の中小M&Aガイドライン第3版は、保証の移行等が想定どおり行われないトラブルを踏まえた対応を扱っています。譲渡企業は支援者任せにせず、どの債務について誰がいつ確認するかを一覧にします。参考:中小企業庁「中小M&Aガイドライン」。
条件比較表には、価格を動かす前提も入れる
提案を比較するときは、株式取得対価、対象持分、現預金・負債の扱い、運転資本調整、支払日、条件付き対価、オーナーの残留、保証解除、従業員方針を並べます。高い価格でも、長い残留や大きな未確定調整を含む提案と、確定額が明瞭で短期間に退任できる提案では性質が異なります。最初に整理した優先順位と照らして評価します。
当センターの見解では、買い手に価格の再提示を求める前に、同じ前提で比較できる表へ置き直すことが有効です。差の多くが倍率ではなく、余剰現金や後任費用の扱いに由来する場合があるからです。未確定項目を残した高値と、調整条件を明確にした価格を同じように扱わず、何が確定し、何が今後の調査次第なのかを分けて判断します。
許認可・QMS・責任者は、何を誰に引き継ぐかで整理する
医療機器の事業では、会社の所有者が変わることと、製造販売や製造、販売・貸与、修理などを担う主体が変わることを分けて考える必要があります。株主が変わる取引、特定の事業を別法人へ移す取引、会社を合併する取引では、確認する範囲が同じではありません。さらに、取引と同時に代表者、責任者、所在地、製造所、製造工程などを変える予定があれば、その変更も整理の対象になります。
許可証を集めるだけでなく、品目・法人・施設をつなぐ
準備の第一歩は、許可証や登録証、承認書、認証書を一か所に集め、どの法人がどの事業を行っているかを一覧にすることです。名称の似た会社や複数の営業所がある場合、口頭説明だけでは誤解が起きやすくなります。主力製品ごとに、製造販売する法人、関係する製造所、販売や修理を担当する拠点、業務の責任者を結び付けます。実際に行っている業務と資料の記載が一致しているか、直近の変更が一覧に反映されているかも確認します。
厚生労働省が掲載する医薬品医療機器等法の医療機器等承認取得者の地位の承継に関する規定では、承継に当該品目の資料・情報が関係します。したがって、売却対象を設備、在庫、顧客契約だけで捉えず、製品を継続して扱うために必要な資料がどこにあり、どの範囲を引き渡せるかも確認します。資料が社外にある場合は、保管先と閲覧・取得の方法を明確にします。
| 整理する対象 | 一覧に持たせる項目 | 不足があったときの対応 |
|---|---|---|
| 業許可・登録 | 名義、対象拠点、区分、有効期限、変更履歴、担当部署 | 原本・控え・届出記録を照合し、確認事項を管理する |
| 製品ごとの承認・認証等 | 販売名、番号、名義、関係施設、資料の保管先 | 未確認品目を分け、担当者と確認期限を付ける |
| 責任者と実務担当 | 担当業務、必要な要件の確認状況、代行・引継ぎの範囲 | 後任候補、教育内容、配置時期を検討する |
| 取引に伴う変更 | 変更前後の法人・所在地・施設・人員・工程 | 所管行政等への相談事項を変更単位でまとめる |
認証品については、厚生労働省の「医療機器及び体外診断用医薬品に係る認証の承継手続について」に、登録認証機関への相談や資料の移譲に関する取扱いが示されています。承継と同時に製造先などを変更する計画があるなら、所有者の変更とは別の確認事項として扱います。特定の届出だけで一連の変更が完了すると決め付けず、取引内容に応じて所管行政、PMDA、登録認証機関などへの確認を進めます。
QMSは「規程がある」から「実際の対応を追える」へ
PMDAの「QMS適合性調査業務」では、仕組みの整備だけでなく、運用と記録を確認する考え方が説明されています。売却準備でも、手順書を大量に並べることより、日々の業務がどの手順に基づき、誰の判断で行われ、どこに記録されるかを示すことが有用です。資料を読み慣れていない買い手にも、主な業務の流れと責任範囲を説明できるようにします。
例えば品質に関する連絡を受けた案件では、受け付けた内容、調査の担当者、関係先への連絡、対応の判断、是正の実施、効果の確認までを一続きで追えるかを確かめます。途中の記録が不足していれば、完了済みと扱わず、何が未確認かを示します。売却のために過去の日付で記録を作り直したり、当時の状況と異なる説明に整えたりしてはいけません。現在把握できた事実と、今後実施する改善を分けて記載します。
古い文書の整理にも注意が必要です。現行版を探しやすくすることと、過去の記録を削除することは別です。旧版や変更の経緯が必要な場面もあるため、文書名、版、適用期間、承認者、保管先の対応を明確にします。電子ファイルと紙が混在しているなら、まず所在を一覧化するだけでも、引継ぎ時の探索にかかる負担を減らせます。
責任者の名前だけでなく、判断の引継ぎを考える
譲渡企業オーナーや少数の幹部が、仕入先との調整、品質上の判断、顧客への説明をまとめて担っている会社もあります。その場合、組織図を作るだけでは引継ぎの準備は終わりません。通常時に判断する事項と、例外が起きたときだけ判断する事項を分け、どの情報があれば後任者が判断できるかを整理します。担当者が持つ連絡先や個人のメールだけに経緯が残っていないかも確認します。
当センターの見解として、人材の継続を説明するときは「担当者が残る予定です」だけでは弱く、本人の役割、必要な要件、実務上の支援、引継ぎの期間を一緒に検討する必要があります。例えば、責任者は残るものの、実際の記録管理を担う補助者が退職するなら、運用に空白が生じる可能性があります。肩書と実務を分けて把握し、売却後の体制を人の組合せとして考えることが重要です。法務・税務や許認可の個別適用は、具体的な取引条件を示して各分野の専門家と所管窓口に確認します。
買い手候補は、価格と事業を続ける能力の両方で比較する
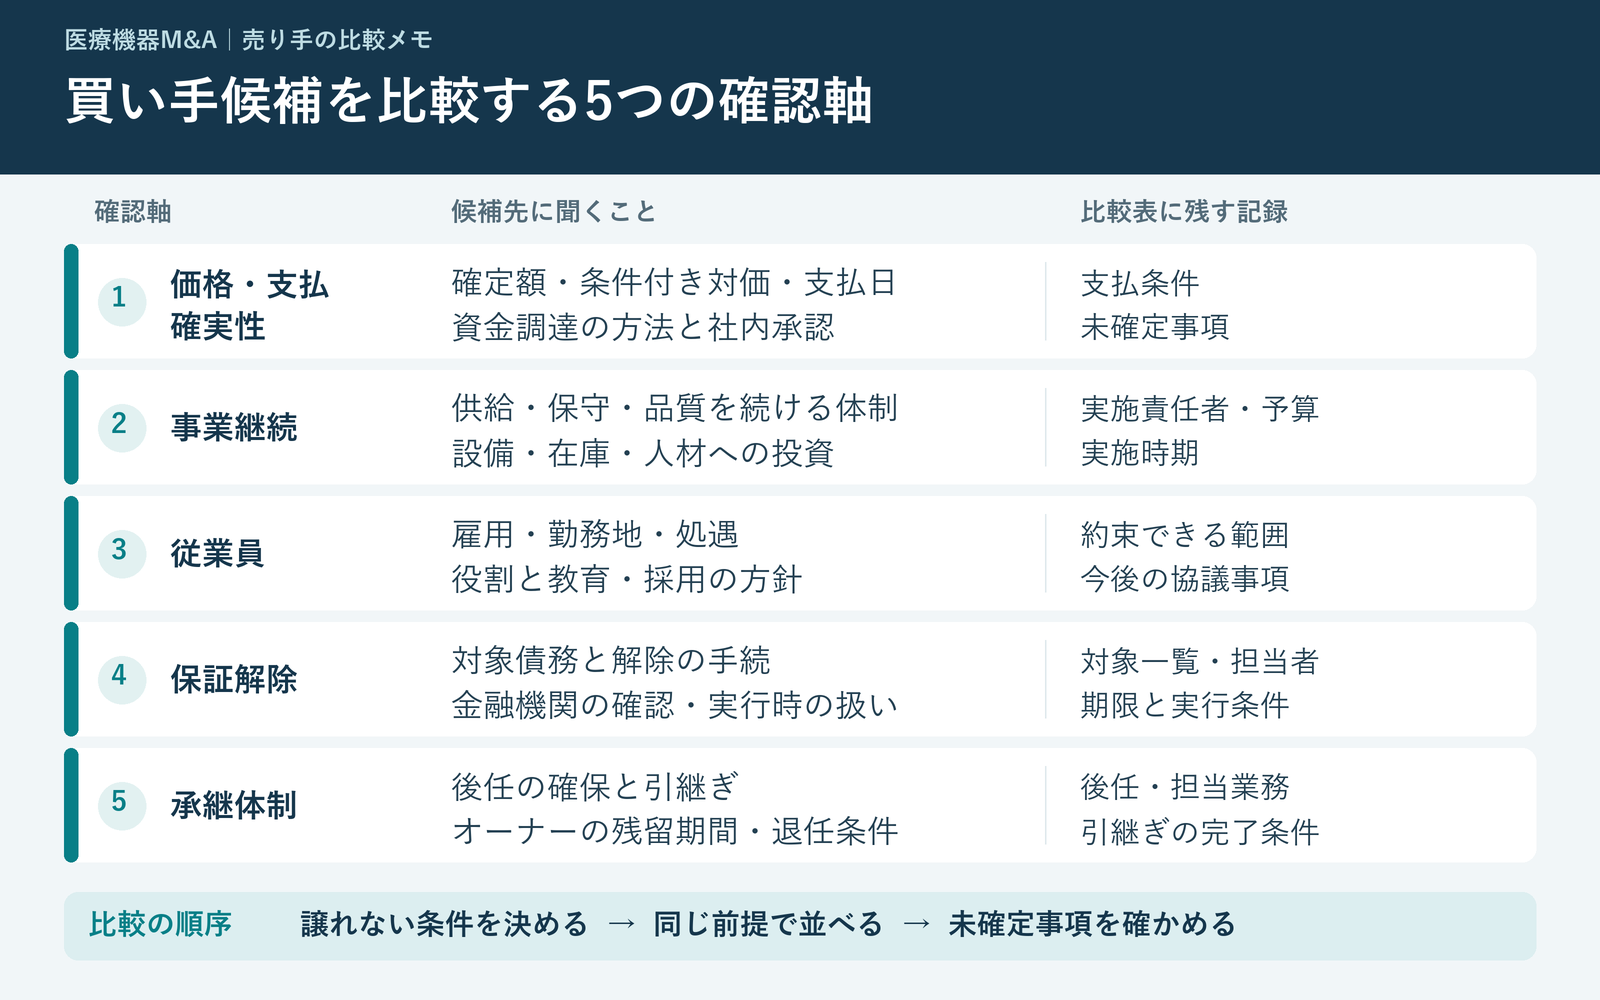
買い手候補を選ぶ際には、提示価格の比較に加えて、自社の事業を引き継ぎ、必要な投資を行い、約束した条件を実行できるかを確認します。大きな会社であることや同業であることだけで、適切な相手とは限りません。譲渡企業が従業員の雇用、取引先との関係、社名の継続、退任時期などを重視するなら、それぞれについて相手の考え方と実行方法を聞きます。希望を伝える前に、絶対に守りたい条件と調整できる条件を社内で分けておくと、比較の軸が定まります。
買収資金と、その後の投資余力を分けて確認する
買収代金を用意できることと、買収後の事業に必要な資金を供給できることは別の論点です。設備の更新、在庫の確保、技術者の採用、システムの入替えなど、自社に予定されている支出を示したうえで、相手がどう対応するつもりかを確認します。買収後すぐに費用を減らす計画であれば、その対象が何かも重要です。品質管理や保守の体制に影響する削減であれば、必要な業務が維持できるかを具体的に話し合います。
相手からの提案は、資金調達の方法、社内の承認状況、契約までの残条件を分けて読みます。担当者が積極的でも、最終判断をする部署がまだ検討していない場合があります。資金調達や社内決裁の時期が曖昧なまま予定だけが進むと、譲渡企業側の準備にも手戻りが生じます。誰が何を決めるのか、どの資料が必要なのか、次の判断日をいつにするかを確認します。
販売網や人材は「あるか」だけでなく「使えるか」を確かめる
買い手に全国の営業拠点があっても、自社製品を扱う知識や保守体制がそのまま備わっているとは限りません。販売先の診療科、営業の進め方、導入時の説明、継続支援の内容まで確かめます。互いに同じ顧客と取引している場合にも、関係が強まるのか、製品が競合して片方の販売が減るのかで意味は変わります。「販売網を共有する」という一言で済ませず、具体的な製品と顧客の組合せで検討します。
人材面では、買い手が必要な人を送り込む計画なのか、現在の従業員を育成する計画なのか、外部採用を行う計画なのかを分けます。管理部門を共通化できても、現場で必要な技能まで代替できるとは限りません。譲渡企業が退任した後に誰が仕入先との難しい調整を担い、誰が緊急時の判断をするのかを尋ねると、相手の理解の深さを確認できます。
| 比較する項目 | 候補先に確認する内容 | 譲渡企業側で残す記録 |
|---|---|---|
| 事業方針 | 残す製品・拠点と、変更を検討する業務 | 方針と条件、判断時期、未確定事項 |
| 投資 | 設備、人材、在庫に対する投資の考え方 | 必要額の根拠、実施主体、社内承認の状況 |
| 販売・供給 | 既存顧客への対応、仕入先との関係、製品競合 | 維持する契約と事前確認が必要な契約 |
| 雇用と体制 | 役割、勤務地、処遇、教育、意思決定 | 約束できる範囲と今後協議する範囲 |
| 取引の実行 | 資金、決裁者、必要な調査、予定日 | 前提条件と遅延した場合の対応 |
希望する条件を実行できる体制があるかを見る
支払条件や個人保証の確認事項を候補先ごとに照合し、金融機関との協議や社内承認を誰が進めるかを確かめます。オーナーの退任については、後任の確保・教育に必要な期間が希望日程に収まるかを聞きます。検討担当者の意向と、実際に権限を持つ部署が承認した内容を区別して記録します。
当センターの見解として、雇用や拠点を維持する提案には、実施する責任者と必要な予算まで尋ねると、候補先の実行能力を比較しやすくなります。例えば技術者を補充する計画なら、採用担当、募集開始時期、採用が遅れた場合の応援体制を確認します。約束を実施する仕組みまで具体化できる相手かを見ます。
デューデリジェンス資料は、段階に応じて開示し、数字と実態をつなぐ
デューデリジェンスは、買い手が事業、財務、契約、人材、品質などを調べ、取引条件や買収後の計画を具体化する過程です。譲渡企業にとっては、書類を大量に提出する作業に見えがちですが、重要なのは資料どうしの関係が分かることです。売上の内訳と決算、保守契約と作業記録、製品一覧と承認・認証等の情報がつながっていれば、確認の行き違いを減らせます。
最初の開示で伝える情報と、詳細調査で示す情報を分ける
初期の段階では、候補先が検討対象になるかを判断できる範囲から始めます。製品領域、主な事業、地域、売上や利益の概況、従業員体制、売却を考える背景などです。顧客名や個別の取引価格を隠しても、顧客の種類や売上への依存度、契約の性質は説明できる場合があります。ただし、地域や製品の組合せによって会社が推測されることもあるため、資料全体を見て特定につながる情報を点検します。
次の段階では、秘密保持の取り決めと候補先の検討状況を踏まえ、事業の継続性を確認するための情報を追加します。さらに詳細な調査へ進む際に、個別契約や製品別資料、従業員に関わる情報などの開示範囲を決めます。機密性の高い資料は、閲覧者、利用目的、保存や複製の扱いを確認します。競争上特に慎重に扱う情報は、相手の営業担当者まで広く共有する必要があるかを個別に考えます。
段階を分けることは、重要な問題の説明を後回しにすることではありません。例えば主力製品の供給に大きな制約があるなら、契約の細部を開示する前でも、その制約がある事実と事業への影響は伝える必要があります。機密を守ることと、買い手が判断すべき事実を明らかにすることを両立させます。
資料の担当者・対象期間・更新日をそろえる
資料一覧には、名称だけでなく、対象期間、担当者、保管先、提出状況、未提出の理由を持たせます。売上表が会計年度、在庫表が直近月末、契約一覧が作成時点と、基準日がばらばらでも構いませんが、その違いが分かる必要があります。同じ名称のファイルが増えると、古い数字が使われることがあります。改訂した資料は変更点と更新日を明示し、どれを参照すべきかを管理します。
| 分野 | 主な資料 | 説明を添えたい点 |
|---|---|---|
| 財務・資金 | 決算、月次実績、借入れ、債権債務、在庫 | 一時的な増減、回収状況、数字の集計範囲 |
| 販売・保守 | 売上内訳、契約、更新予定、作業実績 | 継続する条件、顧客集中、未完了の対応 |
| 製品・品質 | 品目一覧、関係施設、品質文書、問題対応記録 | 適用範囲、版、未解決事項、社外資料の所在 |
| 人材・組織 | 組織、担当業務、雇用条件、教育、資格等の確認資料 | 個人への依存、後任、必要な開示制限 |
| 契約・資産 | 主要契約、知的財産、設備、貸出機、賃貸借 | 所有者、使用条件、移転・変更時の確認事項 |
数字が一致しないときは、理由が追えるようにする
経営管理の売上表と会計上の売上が、そのまま一致しないこともあります。集計時点、返品、値引き、未計上分、部門間の扱いなど、差が生じる理由を確認し、橋渡しの表を付けます。差額を都合よく調整して一致させるより、どの要因で差があるかを説明できることが大切です。担当者にしか分からない計算があるなら、集計元と処理手順を残します。
在庫や貸出機については、会計上の金額だけでは運用の全体が分からない場合があります。所有権、保管場所、使用状況、修理の要否、返却予定、販売可能性を分けます。病院等にある機器が売上計上済みなのか、デモ用なのか、貸出しなのかによって確認事項は異なります。帳簿にあるものと現物の状態を対応させ、未確認のものには確認担当を付けます。
質問への回答も、後から引き継げる情報にする
買い手から質問が増えたら、メールを個別に返すだけでなく、質問番号、回答担当、回答日、参照資料、保留理由を管理します。分からないことは分からないと明示し、いつ、何を確認すれば答えられるかを添えます。複数部門が同じ質問へ異なる説明をしないよう、事実の確認先を決めます。回答内容を変更した場合は、何が分かって変わったのかを残します。
当センターの見解として、調査対応で評価されるのは、不足が一切ないように見せることではなく、不足を把握し、確認できる状態を作る姿勢です。例えば、古い契約の控えが見つからない場合でも、現在の取引内容、請求実績、相手先への確認方針が整理されていれば、次にすべきことが明確になります。資料の欠落を隠すよりも、事業への影響を検討できる形で共有する方が、条件調整を進めやすくなります。
基本合意から最終契約・クロージングまで、条件を実行できる形にする
候補先との基本的な方向性が定まっても、その段階ですべての条件が確定するわけではありません。基本合意、詳細調査、最終契約、代金決済や株式・事業等の引渡しという流れの中で、決まっている事項と残っている事項を分けて管理します。文書の名称だけで効力を判断せず、価格の前提、調査の範囲、日程、当事者が負う義務などを条項ごとに確認します。
基本合意では「これから何を確認するか」をそろえる
基本合意の段階では、対象となる株式や事業、取引の考え方、価格や計算方法の前提、調査の進め方、今後の日程などを整理します。独占的に交渉する期間を設ける場合には、その期間中にどこまで進める予定か、相手の判断に必要な資料が何かを明確にします。期間だけを長く定め、確認事項が曖昧なままだと、譲渡企業側の選択肢が限られた状態で時間が経過することになります。
また、調査後に何が変わり得るかを想定しておきます。対象範囲の変更、借入れや運転資金の扱い、未解決の品質問題、主要契約の継続条件などです。買い手が条件変更を求めた場合には、どの事実が新たに判明し、それがどの条件に影響するのかを確認します。単に「リスクがある」という言葉だけでは、譲渡企業も対応を検討できません。
最終契約は、当日の支払と将来の責任を分けて読む
最終契約の検討では、価格の数字だけでなく、その金額がいつ、どの条件で支払われるかを確認します。一部の支払が後になる場合や、条件に応じた調整がある場合は、計算の対象期間、根拠資料、確認方法、意見が一致しないときの手順を明らかにします。譲渡企業が受け取る金額と時期を、複数の条件がある場合でも説明できる状態にします。
会社や事業に関する説明を契約へ反映する場面では、調査中に伝えた事実が必要な別紙等に正しく記載されているかを確認します。問題を口頭で話したことと、契約上どのように取り扱われるかは別です。未解決事項の一覧を、担当者の作業メモから契約確認の対象へ引き継ぎます。売却後の責任についても、対象、期間、手続を把握し、自分が何を約束するかを理解します。
クロージング前提条件は、担当者と証拠を付けて管理する
取引を実行する前に必要な事項は、一覧で管理すると見落としを防ぎやすくなります。関係者の承認、主要契約についての確認、許認可等に関する対応、保証の取扱い、資産や資料の準備など、案件に応じた条件を並べます。それぞれに担当者、予定日、完了を確認する資料を付けます。相手の返答待ちなのか、社内で止まっているのかが分かれば、予定の修正もしやすくなります。
| 時点 | 確認したい内容 | 譲渡企業の準備 |
|---|---|---|
| 基本合意前 | 対象範囲、価格の前提、双方の判断手順 | 希望条件と調整可能な条件を明文化する |
| 詳細調査中 | 新たな事実、未解決事項、条件への影響 | 回答と資料の版を管理し、追加確認を進める |
| 最終契約前 | 支払、責任、実行条件、引継ぎの約束 | 説明済みの事実と契約記載を照合する |
| 実行直前 | 条件の充足、決済方法、当日の役割 | 必要書類と連絡手順を当事者間で確認する |
| 実行後 | 残作業、対外説明、運営体制の切替え | 新体制へ未完了事項を引き渡す |
決済当日の作業も、送金、確認、書類交付、権限の引継ぎなどの順序を決めます。口座情報や連絡先の変更は、既知の経路で確認し、急な連絡だけで処理しない運用にします。誰が完了を判断し、問題が起きたら誰へ連絡するかを事前に共有しておくと、当日の混乱を抑えられます。
当センターの見解として、契約段階で大切なのは、説明を増やすことより、合意事項を実行できる単位にすることです。「従来どおり継続する」という合意だけでは、支払、発注、緊急対応を誰が担うかは決まりません。維持する業務を具体的に列挙し、変更する業務には切替日と担当者を付けることで、契約と実際の運営をつなげます。
売却後100日の計画は、品質と供給を続けるために作る
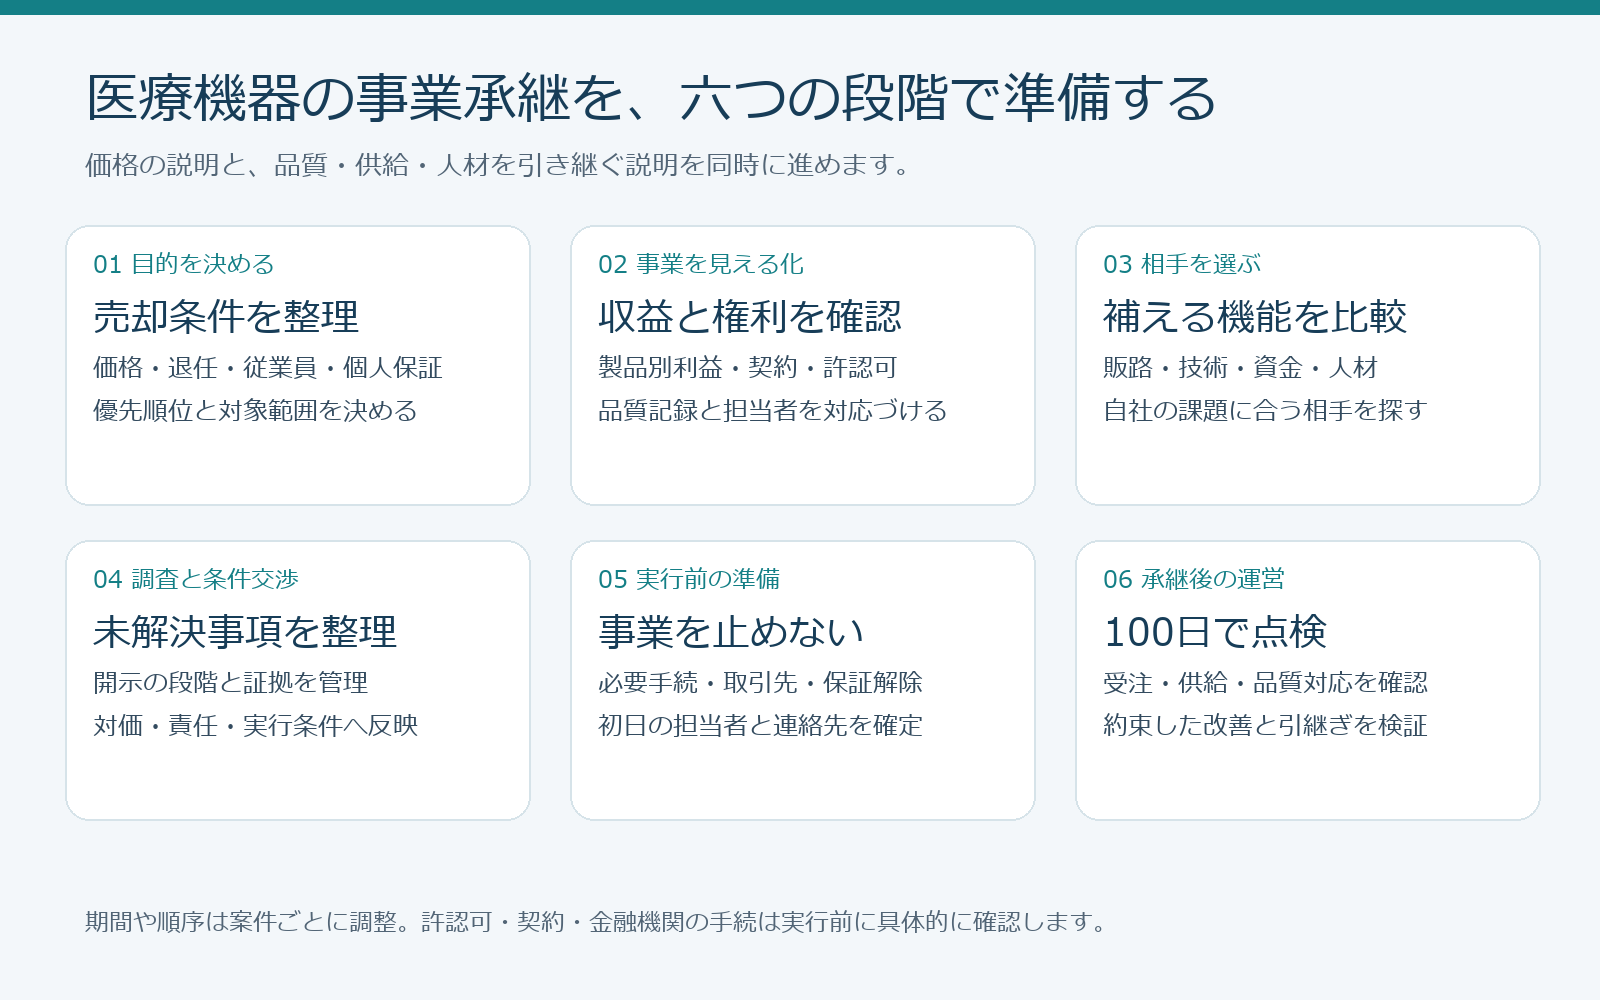
PMIは、買収後に組織や業務を一緒に運営できるようにする取組みです。医療機器の事業では、会社の名称や報告様式をそろえることより先に、製品の供給、品質への対応、顧客への支援が途切れない体制を確認します。100日という区切りは計画を具体化するための例であり、すべての統合を100日で終える必要があるという意味ではありません。変更が多いほど良いのではなく、変えない業務も理由を付けて決めます。
初日までに、止められない業務の連絡先を定める
受注、出荷、請求、支払、品質に関する連絡、修理受付などについて、実行日の前後で窓口が変わるかを確認します。窓口が同じでも、承認する人や使用するシステムが変わるなら、現場へ知らせる必要があります。休業日や担当者不在時の連絡経路も含め、関係者がすぐ参照できる一覧を作ります。緊急案件が新旧両社の間を行き来し、誰も判断しない状態を避けます。
オーナーが退任する場合も、個人の電話やメールに届く業務連絡をどう扱うかを決めます。取引先との長年の関係から、正式な窓口を通さず相談が届くことも想定されます。どの連絡を新担当へ引き継ぎ、どこからは新体制で直接対応するかを明確にします。退任者が好意で対応を続けた結果、指示系統が二つになることにも注意が必要です。
従業員には、決定事項と未決定事項を分けて伝える
従業員が知りたいのは、取引の背景に加えて、自分の仕事、上司、勤務地、処遇、顧客への説明がどうなるかです。すべてが決まっていない段階で、安心させるために確約してしまうと、後の変更で信頼を損ねます。決まっていること、検討中のこと、次に説明する時期を分けます。質問を受ける窓口を用意し、個別の事情を全体説明の場で答えさせない配慮も必要です。
責任者や主要な担当者には、組織変更の説明だけでなく、実際に必要な引継ぎを相談します。引継ぎ資料を作る時間が通常業務に上乗せされるなら、優先順位を調整しなければ現場に負担が集中します。役割の変更がある場合は、新しい業務を覚える時間と、確認を受けられる相手を用意します。人材を維持する話と、働き続けられる仕事の設計を一緒に考えます。
顧客・仕入先への説明は、相手が確認したい順序で行う
顧客に対しては、取引の説明に加えて、製品の注文方法、請求先、保守窓口、対応品質がどうなるかを伝えます。変更がない事項も明確にし、変更する事項は時期と連絡先を添えます。担当者ごとに説明が異ならないよう、よくある質問への回答をそろえます。重要な顧客では、営業担当だけでなく、必要に応じて技術や品質の担当者も同席し、業務上の懸念を確認します。
仕入先や製造委託先については、発注、検収、支払、品質情報の連絡が滞らないことを確認します。売却後にまとめて契約を変更しようとすると、相手側の手続が追い付かない場合があります。新体制への切替えで何が必要かを事前に聞き、在庫と納期を踏まえて進めます。重要な部材や製品については、通常と異なる状況が起きた際の判断者を定めておきます。
| 計画の区切り | 主な目的 | 確認する成果 |
|---|---|---|
| 実行日まで | 供給・品質・支払等の継続 | 担当者、権限、窓口、当日の手順が共有されている |
| 最初の30日 | 新体制で起きる不具合の把握 | 遅延、問い合わせ、判断の空白を記録し是正する |
| 31~60日 | 優先する改善の選定 | 現場の負担と必要投資を確認し、変更計画を合意する |
| 61~100日 | 改善の効果と残課題の確認 | 指標と現場の意見を見て、次の計画へ引き継ぐ |
統合の成果は、売上以外の指標でも確かめる
初期の確認項目として、出荷の遅れ、保守の未完了案件、顧客からの連絡への応答、品質上の未処理事項、従業員の残業や欠員などを置きます。数字が悪化した場合は、原因が取引の切替えなのか、季節的な変動なのか、従前からの課題なのかを分けます。報告用の指標を増やしすぎると、現場が記録のために忙しくなるため、対応につながるものを選びます。
当センターの見解として、買収直後の改善は、小さく試して運用を確かめる方が適する場面があります。例えば受注システムを統一する前に、一部の製品や拠点で入力、在庫引当て、出荷、請求までを確認します。帳票の見た目がそろっても、現場が必要とする製品情報や保守履歴が引き継げていなければ統合は成功とはいえません。事業の継続を確認したうえで、変更の範囲を広げます。
12か月の売却準備は、資料整理から経営の引継ぎへ進める
売却時期を急がない場合、12か月程度の準備計画を置くと、通常業務と並行して課題を整理しやすくなります。これは成約までに必要な標準期間ではなく、準備を進めるための一例です。すでに候補先がいる場合や、体制変更を急ぐ事情がある場合には、優先順位を変えます。すべてを完璧にしてから動くのではなく、事業を続けるうえでの重要性と、売却判断への影響を見て順序を決めます。
1~3か月目:オーナーの希望と、会社の現状を可視化する
最初は、なぜ売却を考えるのか、いつまでにどの役割を離れたいのかを言葉にします。従業員の雇用、顧客対応、会社名、拠点、親族や他の株主の意向など、重視することを整理します。会社として望む条件と、オーナー個人として望む条件が異なる場合は、その違いも残します。後から条件が増えると候補先との対話が難しくなるため、早い段階で検討します。
同時に、株主構成、主要な契約、借入れと保証、事業別の売上、許認可等の一覧を作り、分からない事項を見つけます。担当者に一度に大量の資料を求めるのではなく、既存資料の所在を確認するところから始めます。経営者の頭の中にある情報、担当者ごとに持っている情報、社外に保管されている情報を分けると、その後の作業量が見えてきます。
4~6か月目:数字の説明と、業務の継続性を整える
月次の数字と事業の動きが対応するようにし、一時的な売上や費用の説明を整理します。取引先ごとの売上だけでなく、契約の範囲、継続の条件、必要な対応を確認します。在庫、デモ機、貸出機、修理中の機器についても所在と状態を把握します。実地確認が必要なものには日程を置き、確認した人と日付を残します。
この段階では、特定の人しかできない業務も洗い出します。手順を文書にするだけでなく、別の人が実施して確認できるかを試します。顧客への説明や技術判断など、短期間で引き継ぎにくいものは、その理由を分解します。知識が足りないのか、経験が必要なのか、取引先との関係がないのかによって、教育や配置の方法は変わります。
7~9か月目:候補先へ伝える内容と、改善の優先順位を決める
ここまでの整理から、会社の強みを裏付ける事実と、買い手と解決したい課題をまとめます。事業紹介資料は、良いことを多く書くためではなく、検討に必要な情報を分かりやすく示すために作ります。何を売り、誰が買い、何が継続し、どこに人手や資金が必要なのかを一貫して説明します。資料の中の数字と社内で使う数字が異なる場合は、その理由を確認します。
改善は、見栄えが良くなるものより、業務の継続に関わるものを優先します。例えば責任者の後任を準備すること、主力契約の内容を確認すること、品質上の未完了事項を把握することです。短期で完了しない課題も、担当者と計画が決まっていれば説明できます。売却を意識して無理な売上を作ったり、必要な支出を先延ばしにしたりすることは、将来の負担を見えにくくするため避けます。
10~12か月目:対話と調査に対応できる運用を試す
最後に、資料を実際に説明する練習をします。経営者以外の担当者が資料を読んで事業を理解できるか、質問された数字の出所をすぐ確認できるかを試します。情報を開示する承認者、質問の受付、回答担当、資料の更新方法を決めます。候補先との対話を始める場合は、その相手に何を期待するかを明確にし、比較する項目をそろえます。
模擬質疑で答えられなかった項目は、翌月の作業表へ戻します。主力製品の売上減少の理由が部署ごとに異なったなら、営業と経理で集計期間を照合し、確認担当と期限を決めます。修正した回答には参照資料を付け、再度説明できるかを試します。この流れを月次の打合せに組み込むと、売却時期が変わっても準備状況を更新できます。
- 毎月、準備項目の完了数だけでなく、重要な未確認事項が減っているかを確認する。
- 売却のための作業が顧客対応や品質業務を圧迫していないか、担当者の負担を見る。
- 会社の状況やオーナーの希望が変わったら、計画と候補先に求める条件を見直す。
- まだ候補先へ示せない情報も、社内では所在と確認方法を整理しておく。
医療機器会社の売却準備でよくある質問
Q1.まだ売却すると決めていなくても、準備を始める意味はありますか
あります。まず始めたいのは、外部への売却活動ではなく、会社とオーナーの選択肢を整理することです。親族や従業員への承継、経営体制の補強、事業の一部の見直しなども含め、何を解決したいかを明確にします。株主構成、借入れ、主要契約、事業別の採算、責任者の体制が分かれば、売却以外の選択肢も比較しやすくなります。
この段階で将来の条件を決め切る必要はありません。オーナーが現場を離れる時期と、会社がそれに対応できる時期に差があるなら、その差を把握するだけでも準備の方向が定まります。売却を進めるかどうかの判断と、事業を引き継ぎやすくする作業を分けて考えます。
Q2.品質や契約に未解決の問題がある会社は、準備を進められませんか
未解決事項があることだけで、一律に判断はできません。まず、何が起きており、どの製品、顧客、施設に影響し、現在どの対応を行っているかを整理します。事実、推測、未確認の部分を分け、担当者と確認予定を明らかにします。買い手との対話では、問題の有無だけでなく、影響範囲と解決に必要な条件が検討対象になります。
ただし、準備を進めるために通常必要な対応を止めたり、重要な事実を隠したりしてはいけません。売却の検討と並行して、事業として必要な対応を継続します。既に完了した事項にも根拠を添え、未完了の事項と区別します。書面の体裁を整えるより、実際の状況を正しく把握することを優先します。
Q3.従業員や顧客には、いつ売却の検討を伝えるべきですか
一律の時期を決めるのではなく、取引の確度、協力が必要な業務、契約上の確認、情報が広がった場合の影響を踏まえて計画します。早い段階で広く知らせると未確定な情報で不安を生む一方、実務を担う人への相談が遅れると、引継ぎが間に合わなくなることがあります。誰に、何の目的で、どの範囲まで伝えるかを分けて考えます。
説明する際は、決まっていないことを確約せず、分かっている事実と今後の説明予定を伝えます。特に顧客には、製品や保守の継続、窓口、注文・請求の変更が関心事項になります。従業員には仕事と処遇、役割、相談先が重要です。相手が知りたい内容に合わせて、説明を準備します。
Q4.個人保証の解消と売却後の退任は、同時に決まりますか
売却の合意だけで同時に決まるとは限りません。保証の解除に必要な関係者の確認と、退任・引継ぎ協力の条件を分け、未確定事項を一覧にします。オーナーがいつ業務と責任から離れるかを、代金の受取日と別に確認することが大切です。詳しくは支払条件と個人保証の確認をご覧ください。
Q5.最初に一つだけ資料を作るなら、何がよいですか
会社の事業を一枚で説明する一覧から始めると、次に必要な資料を見つけやすくなります。主な製品・サービス、顧客の種類、売上の構成、関係する許認可等、業務を担う人、社外の協力先を書き出します。数字を細かく埋める前に、何が事業を支えているかを示します。確認できていない欄は空白のまま放置せず、確認先を付けます。
当センターの見解として、最初の資料にオーナーの希望と事業上の課題を添えると、単なる会社案内よりも次の行動が決まりやすくなります。例えば「技術者の育成を進めたい」「特定の仕入先への依存を見直したい」と書けば、売却を検討する場合にも、どの能力を持つ相手と話すべきかが具体的になります。資料は完成品を一度作るものではなく、事実を確認しながら更新していくものとして扱います。
契約書・提案書を読むための用語対照表
医療機器M&Aの提案書には英語の略語がよく登場します。同じ用語でも、対象範囲や算定方法は案件ごとに違います。以下は本稿の内容を読み返すための対照表です。略語だけで理解したつもりにならず、買い手の提案書や契約書にある定義と照らし合わせてください。
| 表記と英語 | 意味と譲渡企業の確認事項 |
|---|---|
| NDA(秘密保持契約) | 秘密保持契約。開示先、利用目的、再開示の範囲、資料の管理方法を確認します。 |
| LOI — 意向表明書 | 意向表明書。提示金額の前提や条件を確認し、書面の名称だけで拘束力の有無を判断しません。 |
| DD(買収前調査) | 買収前の調査。財務、税務、法務、事業、薬事・品質などの調査範囲と資料の開示時期を整理します。 |
| SPA — 株式譲渡契約 | 株式譲渡契約。価格だけでなく、実行条件、表明保証、補償、実行前後の義務を確認します。 |
| EV — 企業価値 | 事業価値・企業価値の表記。株式価値と同じ金額とは限らないため、提案書の定義を確認します。 |
| 株式価値 | 株式価値。事業価値から純有利子負債等を調整した計算と、実際に売却する持分を確認します。 |
| 純有利子負債 | 純有利子負債。どの債務と現預金を含めるかで価格調整額が変わるため、対象項目を合意します。 |
| 運転資本 | 運転資本。売掛金、在庫、買掛金等の定義、基準額、季節性、実行時の調整方法を確認します。 |
| EBITDA:利払い・税引き・減価償却前利益 | 利払い・税金・減価償却等の影響を除いて収益力を見る指標。正常化調整の根拠と二重計上を確認します。 |
| DCF(将来の現金収支を現在価値に換算する評価法) | 将来キャッシュフローの現在価値による評価。事業計画、設備投資、運転資本、割引率の前提を確認します。 |
| Earn Out | 将来の業績などに連動する追加対価。確定代金と分け、指標、期間、計算方法、運営権限を確認します。 |
| Closing | 取引の実行。契約締結と日が異なる場合があるため、支払い、株式の移転、保証解除等の手順をそろえます。 |
| PMI — 買収後の経営統合 | 成約後の統合・引継ぎ。品質と供給を維持するための責任者、業務、予算、確認時期を決めます。 |
当センターの見解では、用語を覚えることより、各用語が「代金の確定」「責任の範囲」「事業を続ける条件」のどこに関係するかを把握する方が、譲渡企業の判断に役立ちます。不明な略語は、金額や期限を含む具体例で説明してもらい、その説明が契約書の定義と一致するか確認します。
テーマ別に詳しく読む
医療機器会社の譲渡・事業承継について相談する際は、事業の概要とオーナーの希望を整理してお伝えください。譲渡・売却のご相談はこちら。
文責:医療機器M&A総合センター編集部
参考文献
公表資料の確認日:2026年9月25日。取引情報は発表時点・各資料の開示範囲に基づきます。
- 「令和6年 薬事工業生産動態統計年報」の公表について
- ウイン・パートナーズ「当社子会社による株式取得に関するお知らせ」
- 同社2023年3月期決算短信
- メディアスホールディングス第13期第2四半期報告書・企業結合等関係
- Canon Medical Systems USAの買収契約発表
- 同社の買収完了発表
- トプコンのVISIA Imaging取得発表
- 2022年3月期第1四半期決算説明資料
- 同決算説明会Q&A
- 日本ピストンリングの株式取得発表
- 同社第126期有価証券報告書
- IPEVの企業価値評価ガイドライン2025
- 中小企業庁「中小M&Aガイドライン」
- 医薬品医療機器等法の医療機器等承認取得者の地位の承継に関する規定
- 「医療機器及び体外診断用医薬品に係る認証の承継手続について」
- 「QMS適合性調査業務」